



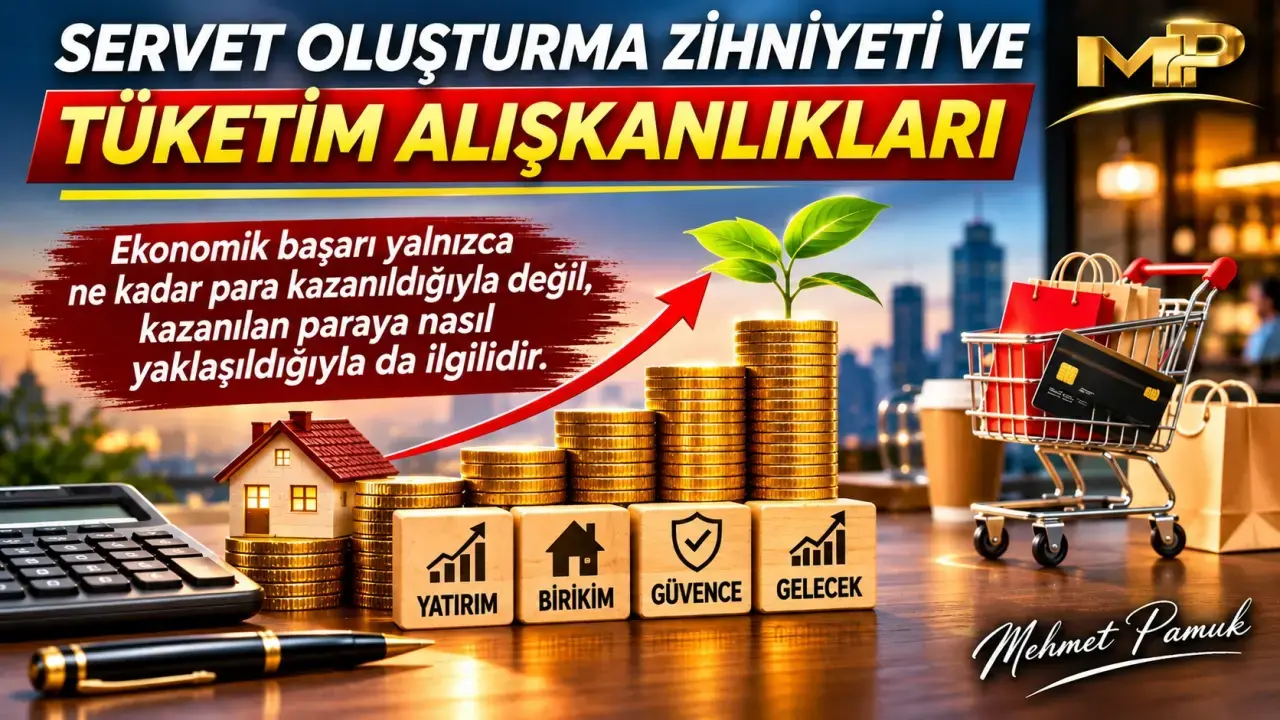
SERVET OLUŞTURMA ZİHNİYETİ VE TÜKETİM ALIŞKANLIKLARI


Ekonomik başarı yalnızca ne kadar para kazanıldığıyla değil, kazanılan paraya nasıl yaklaşıldığıyla da ilgilidir. Aynı miktarda paraya sahip olan iki insan, tamamen farklı sonuçlarla karşılaşabilir. Bunun nedeni çoğu zaman gelir düzeyleri değil, paraya bakış açılarıdır.
Birçok insan eline toplu bir para geçtiğinde öncelikle yaşam standardını yükseltmeyi düşünür. Daha büyük bir ev, daha yeni bir otomobil, daha pahalı elektronik ürünler veya daha yüksek tüketim düzeyi ilk akla gelen seçenekler olabilir. Bu yaklaşım kısa vadede yaşam konforunu artırabilir; ancak çoğu zaman yeni giderler ve yeni sorumluluklar da beraberinde gelir.
Buna karşılık uzun vadeli servet oluşturmayı hedefleyen kişiler, elde ettikleri kaynağa öncelikle bir sermaye gözüyle bakarlar. Onlar için para, harcanacak bir araçtan önce üretilecek yeni gelirlerin kaynağıdır. Bu nedenle elde edilen her kaynak hemen tüketime yönlendirilmez. Öncelik, o kaynağın gelecekte daha büyük bir ekonomik değere dönüşüp dönüşemeyeceğinin değerlendirilmesidir.
Örneğin üç milyon liralık bir kaynağa sahip olan iki kişiyi düşünelim. Birinci kişi bu parayla yaşam standardını yükseltmeye çalışabilir. Daha büyük bir eve taşınabilir veya daha pahalı bir otomobil satın alabilir. İkinci kişi ise aynı kaynağı gelir üretebilecek varlıklara yönlendirmeyi tercih edebilir. Amaç tüketimi bugüne çekmek değil, gelecekte daha güçlü bir finansal yapı oluşturmaktır.
Burada önemli olan nokta, yatırım yapılan aracın ne olduğu değil; düşünce sistemidir. Bu yatırım bir şirket ortaklığı, bir gayrimenkul, bir üretim tesisi, bir finansal enstrüman veya başka bir ekonomik faaliyet olabilir. Asıl fark, paranın tüketim nesnesi olarak mı yoksa sermaye olarak mı görüldüğüdür.
OLUMLU YANLAR
Sermaye odaklı düşünme biçimi, bireyin uzun vadeli finansal bağımsızlık oluşturmasına katkı sağlayabilir. Düzenli yatırım alışkanlığı zaman içerisinde bileşik büyüme etkisi oluşturabilir ve ekonomik dayanıklılığı artırabilir.
Ayrıca geleceği planlayarak hareket eden kişiler, ekonomik dalgalanmalara karşı daha hazırlıklı olabilirler. Gelir üreten varlıkların oluşturulması, yalnızca çalışmaya bağlı olmayan alternatif gelir kaynakları yaratabilir.
OLUMSUZ YANLAR
Öte yandan yalnızca biriktirmeye ve yatırım yapmaya odaklanmak da dengeli bir yaşam anlayışını zayıflatabilir. İnsan hayatı yalnızca geleceğe yatırım yapmak için yaşanmaz. Sürekli erteleme alışkanlığı, kişinin bugünkü yaşam kalitesini gereğinden fazla düşürebilir.
Ayrıca her yatırım fırsatı doğru sonuç vermeyebilir. Yetersiz bilgiyle yapılan yatırımlar ciddi kayıplara yol açabilir. Bu nedenle yatırım kararı almak kadar risk yönetimi ve finansal okuryazarlık da önemlidir.
SONUÇ
Finansal başarı çoğu zaman yüksek gelirden önce doğru finansal davranışlarla başlar. Bir kişinin servet oluşturma kapasitesini belirleyen unsurlardan biri, eline geçen kaynağı nasıl değerlendirdiğidir. Tüketim ile yatırım arasında kurulan denge, uzun vadeli ekonomik sonuçları önemli ölçüde etkileyebilir.
PSİKOLOJİK PERSPEKTİF
İnsan zihni anlık ödülleri uzun vadeli kazançlardan daha cazip görmeye eğilimlidir. Bu nedenle birçok kişi gelecekteki büyük faydalar yerine bugünkü küçük konforları tercih eder. Davranışsal ekonomi literatüründe bu durum "haz erteleme becerisi" ile ilişkilendirilir.
Araştırmalar, uzun vadeli düşünme ve planlama kapasitesi yüksek bireylerin finansal hedeflerine ulaşma konusunda daha avantajlı olabildiğini göstermektedir. Ancak bu durum, yaşamın tüm keyiflerinin ertelenmesi gerektiği anlamına gelmez. Esas mesele denge kurabilmektir.
UYGULAMAYA DÖNÜK ÖNERİLER
Toplu para elde edildiğinde öncelikle bunun ne kadarının tüketime, ne kadarının yatırıma ayrılacağı planlanmalıdır. Gelir artışlarının tamamını yaşam standardına yansıtmak yerine bir bölümünü sermaye oluşturmaya yönlendirmek uzun vadeli fayda sağlayabilir.
Yatırım kararları alınırken bilgi sahibi olunmayan alanlardan kaçınılmalı, riskler dikkatle değerlendirilmelidir. Ayrıca finansal hedefler kısa vadeli tüketim isteklerinden ayrıştırılmalıdır.
OKUYUCUYA SORULAR
- Elinize beklenmedik bir toplu para geçse ilk olarak ne yapardınız?
- Harcamalarınızın ne kadarı ihtiyaç, ne kadarı yaşam standardı artırma amacı taşıyor?
- Geliriniz arttığında tasarruf oranınız da artıyor mu?
- Bir satın alma kararı verirken bunun gelecekteki maliyetini hesaplıyor musunuz?
- Bugünkü tüketim ile gelecekteki finansal özgürlük arasında nasıl bir denge kuruyorsunuz?