



Yağmur Dindi, Fatura Kaldı! Trafik Sigortası Neden Yetmiyor?


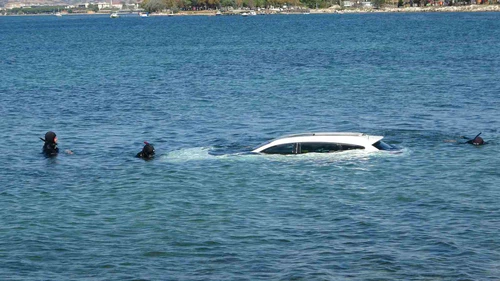
İstanbul’da yağmur dindi, sular çekilmeye başladı. Ancak geride kalan manzara, birçok vatandaş için asıl mücadelenin şimdi başladığını gösteriyor. Sular altında kalan araçlar, zarar gören iş yerleri, hasar gören evler ve ne yapacağını bilemeyen araç sahipleri…
Bir de bütün bunların üzerine eklenen o soru var: “Zararımı kim karşılayacak?”
İşte meselenin en can alıcı noktası burada başlıyor.
Türkiye Sigorta Birliği Başkanı Ahmet Yaşar’ın yaptığı açıklamalar, sel felaketinin ardından yalnızca hasarın boyutunu değil, vatandaşların sigorta konusundaki bilgi eksikliğini de gündeme taşıdı.
Çünkü pek çok araç sahibi, zorunlu trafik sigortası yaptırdığı için aracının başına gelebilecek her türlü zararın güvence altında olduğunu düşünüyor. Oysa gerçek farklı.
“Trafik sigortanızın olması, kendi aracınızın her türlü zarara karşı korunduğu anlamına gelmiyor.”
Bu ayrım, özellikle İstanbul’da yaşanan son sel felaketinin ardından çok daha önemli hale geldi.
Bir yağmur, yüzlerce hasar ihbarı
Türkiye Sigorta Birliği verilerine göre, 15 Ekim itibarıyla sel ve su baskını nedeniyle sigorta şirketlerine toplam 897 hasar ihbarı ulaştı. Bunların 838’i İstanbul’dan geldi.
İlk bakışta bu rakamlar, yaşanan felaketin yalnızca küçük bir bölümünü anlatıyor olabilir. Çünkü her araç sahibi kasko yaptırmıyor. Her evin, her iş yerinin sigortası bulunmuyor.
Nitekim paylaşılan verilere göre İstanbul’da konut ve iş yeri sigortalılık oranı yüzde 17-20 bandında kalırken, kasko oranı yüzde 43 seviyesinde.
Bu rakamlar bize önemli bir gerçeği gösteriyor: Afet yaşandığında herkes zarar görüyor ama herkes aynı ölçüde korunmuyor.
Sigortası bulunan vatandaş, hasar dosyasının açılmasını ve eksper incelemesini bekliyor. Sigortası olmayan ise çoğu zaman bütün faturayı kendi imkânlarıyla karşılamak zorunda kalıyor.
Bir otomobilin motoruna su girmesi, elektronik aksamının zarar görmesi ya da aracın kullanılamaz hale gelmesi, aile bütçesi için ciddi bir yük oluşturabiliyor.
Üstelik mesele yalnızca otomobillerle sınırlı değil. Evini su basan, iş yerindeki malları zarar gören esnaf da aynı soruyla karşı karşıya kalıyor.
“Afet geldiğinde suyun kimin kapısından girdiğine bakmadığı gibi, ekonomik yük de insanın bütçesini sormuyor.”
Trafik sigortası başka, kasko başka
Türkiye Sigorta Birliği Başkanı Ahmet Yaşar’ın açıklamasında özellikle dikkat çeken bir nokta var.
Yaşar, zorunlu trafik sigortasının sel ve su baskını nedeniyle aracın kendi uğradığı zararı karşılamadığını vurguluyor.
Burada önemli bir ayrım yapmak gerekiyor.
Zorunlu trafik sigortası, esas olarak aracın işletilmesi sırasında üçüncü kişilere verilen zararlar için güvence sağlıyor. Kasko ise poliçenin kapsamına bağlı olarak sigortalının kendi aracında meydana gelen zararları karşılayabiliyor.
Sel ve su baskını teminatı da kasko poliçesinin kapsamı ve özel şartları çerçevesinde değerlendiriliyor.
Yani yalnızca trafik sigortası bulunan bir araç sahibi, otomobili sel sularında zarar gördüğünde bu zararın karşılanacağını varsaymamalı.
Kasko yaptırmış olmak da her durumda koşulsuz ödeme garantisi anlamına gelmiyor. Poliçedeki teminatların, istisnaların ve özel şartların incelenmesi gerekiyor.
Bu nedenle vatandaşların poliçelerini gözden geçirmesi, ihtiyaç duyduklarında sigorta şirketlerinden veya acentelerinden bilgi alması büyük önem taşıyor.
Çünkü sigorta, çoğu zaman yaptırıldığı gün değil, ihtiyaç duyulduğu gün anlam kazanıyor.
Asıl mesele, afet sonrasına hazırlıklı olmak
İstanbul’da yaşanan sel, iklim koşullarının değişmesiyle birlikte şehirlerin karşı karşıya kaldığı riskleri yeniden düşünmemiz gerektiğini de gösterdi.
Bir zamanlar olağan dışı kabul edilen aşırı yağışlar, bugün şehir hayatının en önemli sorunlarından biri haline geliyor. Kısa sürede yağan yoğun yağmur; yolları, alt geçitleri, otoparkları ve iş yerlerini etkileyebiliyor.
Böyle bir tabloda yalnızca yağmur suyunun tahliyesini konuşmak yeterli değil. Şehirlerin altyapısı kadar vatandaşların ekonomik açıdan ne kadar hazırlıklı olduğu da önem taşıyor.
Sigorta yaptırmak elbette herkes için kolay olmayabilir. Özellikle geçim mücadelesi veren vatandaşlar, aylık giderlerini hesaplarken sigortayı ertelenebilir bir masraf olarak görebiliyor.
Ancak burada vatandaşın ekonomik şartlarını da göz ardı etmemek gerekiyor.
İnsanlara yalnızca “Sigortanızı yaptırın” demek yetmez. Sigortanın neyi kapsadığını anlatmak, anlaşılır poliçeler sunmak ve farklı bütçelere hitap eden çözümler geliştirmek de sektörün sorumlulukları arasında.
“Sigortanın değeri, hasar meydana geldiğinde ortaya çıkar; güven ise o hasarın nasıl karşılandığıyla oluşur.”
Hasar gören vatandaş ne yapmalı?
Türkiye Sigorta Birliği Başkanı Ahmet Yaşar, afet sonrasında önceliğin can güvenliği olduğunu, ardından mal güvenliğinin sağlanması ve ilgili sigorta şirketine hasar ihbarında bulunulması gerektiğini belirtiyor.
Hasar yaşayan vatandaşların, poliçelerinde yer alan bildirim koşullarını kontrol ederek mümkün olan en kısa sürede sigorta şirketleriyle iletişime geçmesi gerekiyor.
Hasarın fotoğraflanması, zarar gören eşyaların ve araçların mevcut durumunun belgelenmesi, gerekli evrakların saklanması da sürecin sağlıklı yürütülmesine yardımcı olabilir. Ancak can güvenliğini tehlikeye atacak şekilde su basmış alanlara girilmemeli, araçlar çalıştırılmamalı ve güvenli olmayan müdahalelerden kaçınılmalı.
Hasar ihbarı sonrasında sigorta şirketinin yönlendirmeleri takip edilmeli, ekspertiz süreci hakkında bilgi alınmalı.
Burada bir noktayı da unutmamak gerekiyor: Hasar ihbarının yapılması, zararın mutlaka ve tamamen karşılanacağı anlamına gelmiyor. Ödeme, poliçenin kapsamına ve hasar tespitine göre belirleniyor.
Yağmurdan geriye kalan ders
İstanbul’un son sel felaketi bize bir kez daha gösterdi ki afetler yalnızca yolları ve binaları değil, insanların ekonomik güvenliğini de etkiliyor.
Bugün aracını kaybeden bir vatandaş için mesele yalnızca otomobilini tamir ettirmek değil. İşine nasıl gideceği, ailesinin ihtiyaçlarını nasıl karşılayacağı ve beklenmedik bu masrafın altından nasıl kalkacağı da önemli.
Esnaf için de durum farklı değil. Su basan bir iş yerindeki malların zarar görmesi, bazen aylarca verilen emeğin bir anda kaybedilmesi anlamına gelebiliyor.
Bu nedenle afetlere hazırlık, yalnızca kamu kurumlarının alacağı önlemlerden ibaret değil. Altyapı yatırımları, etkili erken uyarı sistemleri, doğru şehir planlaması ve sigorta bilincinin artırılması birlikte ele alınmalı.
Elbette sigorta her zararı ortadan kaldırmaz. Ancak doğru teminatlarla hazırlıklı olmak, afet sonrasında yaşanacak ekonomik sarsıntıyı hafifletebilir.
Sonuçta yağmuru durduramayabiliriz. Suyun nereden geleceğini her zaman bilemeyebiliriz. Fakat riskleri tanımak ve zararları azaltmak için atabileceğimiz adımlar var.
Çünkü afetin ne zaman geleceğini bilemeyiz ama hazırlıksız yakalanmanın bedelini çoğu zaman önceden tahmin edebiliriz.
İstanbul’da sular çekilecek, yollar temizlenecek, araçlar tamir edilecek. Ancak geride kalan bu tecrübenin unutulmaması gerekiyor.
Bir sonraki yağmuru beklemeden kendimize şu soruyu sormalıyız:
“Yarın aynı şey yaşanırsa, ben ne kadar hazırım?”